Вывод: перспективы акций Магнита (MGNT) в настоящее время характеризуются высокой неопределённостью, общее мнение аналитиков склоняется к «нейтральному» или «спекулятивному»; ключевым моментом является то, что компания переживает период убытков, отсутствия дивидендов и высоких капитальных затрат, восстановление фундаментальных показателей требует времени, а катализатором переломного момента может стать снижение капитальных затрат и снижение процентных ставок в 2026 году.
1. Основное давление: убытки, долг и отсутствие дивидендов
Магнит находится в периоде операционного спада, финансовые показатели за 2025 год оказали значительное давление на оценку:
-
Чистый убыток: по итогам 2025 года компания зафиксировала чистый убыток (разные источники приводят данные от 16 до 31,6 млрд рублей), что стало первым убытком за более чем 20 лет.
-
Резкий рост финансовых расходов: из-за высокой ключевой ставки чистые финансовые расходы выросли более чем в 3 раза, достигнув примерно 82,3 млрд рублей, что полностью поглотило операционную прибыль.
-
Высокий долг: чистый долг практически удвоился до 496,3 млрд рублей, соотношение чистого долга к EBITDA выросло с 1,5x до 2,9x, увеличивая финансовые риски.
-
Приостановка дивидендов: компания не выплачивает дивиденды второй год подряд, и в условиях отрицательного свободного денежного потока и высокого долга аналитики в целом ожидают, что в ближайшее время возобновление выплат маловероятно.
2. Разнообразие взглядов аналитиков
Целевые цены и рейтинги различных институтов существенно различаются, отражая высокую неопределённость:
-
Взгляд «Держать»: Велес Капитал считает, что премиальная оценка по EV/EBITDA необоснованна, целевая цена 2 643 рубля, рейтинг «Держать». АТОН подтверждает «Нейтральный» рейтинг с целевой ценой 3 000 рублей, считая, что текущая оценка не полностью отражает риски.
-
Взгляд «Покупать»: Эйлер повысил рейтинг до «Покупать», целевая цена 2 500 рублей, логика заключается в том, что операционные показатели в первом полугодии 2026 года стабилизировались, а падение цены акций уже заложило плохие новости.
-
Более осторожный взгляд: БКС даёт «Нейтральный» рейтинг с целевой ценой 3 700 рублей, указывая на слабую видимость в отношении стратегии и дивидендов.
3. Потенциальные катализаторы и точки внимания
-
Окончание периода высоких капитальных затрат: компания завершает цикл активной экспансии, ожидается сокращение капитальных затрат в 2026 году на 30%, что может привести к восстановлению свободного денежного потока в 2027 году, создавая условия для возобновления дивидендов.
-
Снижение процентных ставок: поскольку долг в основном имеет плавающую ставку, снижение ключевой ставки Банка России напрямую снизит расходы на выплату процентов и восстановит чистую прибыль.
-
Риски управления: компания сократила коммуникацию с рынком (перешла на полугодовую отчётность), детали сделки по приобретению «Азбуки Вкуса» не прозрачны, что вызывает у инвесторов вопросы относительно корпоративного управления.
Итог: акции Магнита в настоящее время не подходят для консервативных инвесторов. Если вы готовы идти на более высокий риск и ждать возможного переломного момента от снижения ставок и восстановления денежного потока в 2026-2027 годах, можно рассмотреть спекулятивное участие, но необходимо внимательно следить за улучшением денежного потока и динамикой долга в квартальных отчётах.
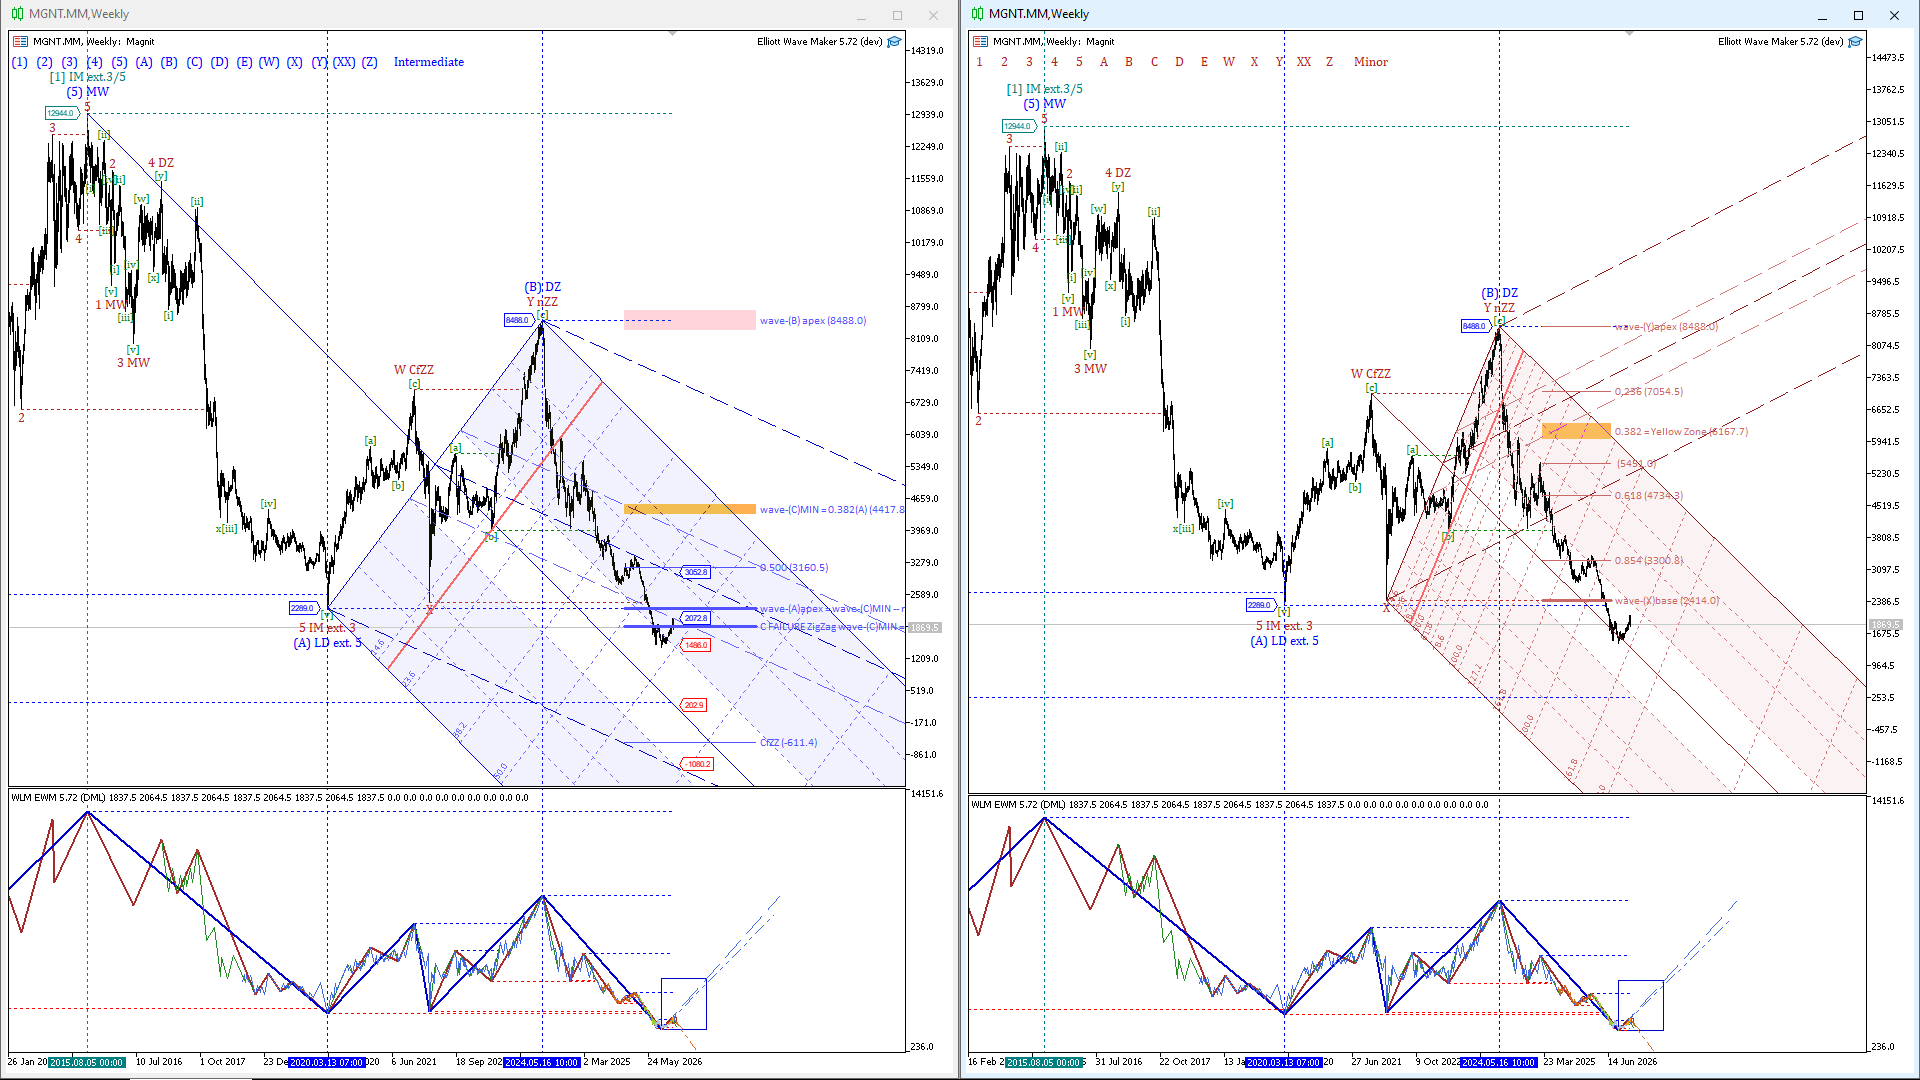
ЧТО ПРИНЦИПИАЛЬНО И ОТРАЖЕНО НА ГРАФИКАХ:
- Волновой уровень Intermediate — тестирование верхней границы канала равновесия.
- Волновой уровень Minor — тестирование медианы — срединной линии канала равновесия.
С одной стороны: полная неопределенность: возможно как формирование отскока, так и пробой к медиане вил Эндрюса старшего волнового уровня Intermediate.
С другой: область в которой можно начинать искать точку входа.
Оставить комментарий