МИНИ КОНКУРС 2: ИНВЕСТИЦИИ И ЗОЛОТО.
Подведение итогов и разбор полётов!
Номинация 1: Инвестиции в золото: спасение или геморрой?
ПЕРВОЕ МЕСТО: IKAR-78 — 8 баллов или приз, на выбор.
Полное раскрытие темы на материалах отсутствующих на форуме:
Инвестиции в золото: спасение или геморрой?
Золото для российского частного инвестора — это скорее страховка от определённых рисков, чем универсальный способ заработать. Главный плюс — золото не является обязательством российского банка или государства и исторически используется как защитный актив. Главные минусы — спред между покупкой и продажей, отсутствие текущего дохода, хранение и налоги при продаже.
1. Что именно можно купить в России
Для физлица есть несколько совершенно разных вариантов:
1. Физическое золото — слитки.
Например, слиток 10, 20, 50 или 100 г. Это действительно ваше золото.
С 1 марта 2022 года покупка банковских золотых слитков физлицом освобождена от НДС.
Но здесь появляется важный недостаток: цена покупки и цена обратного выкупа банком могут существенно различаться. Причём банки устанавливают эти цены самостоятельно. Поэтому рост биржевой цены золота, например на 5%, вовсе не означает, что владелец слитка заработает 5%.
И ещё: необходимо сохранять сертификат и документы о покупке. Банк России прямо указывает, что сертификат понадобится при продаже.2. Золотые инвестиционные монеты.
Например, российские или иностранные инвестиционные монеты из золота.
Плюс — их можно хранить дома и постепенно покупать небольшими суммами.
Минус — опять же спред и необходимость найти нормального покупателя при продаже.3. ОМС — обезличенный металлический счёт.
Вы покупаете не конкретный слиток, а определённое количество граммов золота, которое банк учитывает на вашем металлическом счёте.
Преимущество — не нужно заниматься хранением слитка.
Недостаток — появляется банковский риск. Это принципиально важно: ОМС не то же самое, что владение физическим золотом.
И кроме того, условия покупки/продажи устанавливает банк.4. Биржевые инструменты, связанные с золотом.
Это уже другой класс инвестиций: например, биржевые фонды/БПИФы, инструменты, следующие за ценой золота, либо фьючерсы.
Здесь гораздо удобнее покупать и продавать небольшими суммами, но это уже не прямое владение золотом. Возникают риски управляющей компании, инфраструктуры рынка, брокера и самого финансового инструмента.
Поэтому утверждение «я купил золото» применительно к физическому слитку и, например, биржевому фонду — экономически не совсем одно и то же.2.Важный момент для россиянина: золото и рубль
Для российского инвестора цена золота в рублях зависит фактически от двух факторов:
цена золота в мире × курс доллара к рублю.Условно:
золото в мире +10%
доллар к рублю +10%
В рублях золото может вырасти примерно на 21%, а не на 10%.
И наоборот.
Если золото в долларах падает на 10%, но рубль одновременно сильно слабеет, рублевая цена золота может практически не упасть или даже вырасти.
Поэтому для российского инвестора золото является не только ставкой на золото, но отчасти и защитой от ослабления рубля.3. Но вот здесь начинается «геморрой»
Спред
Это, на мой взгляд, один из главных недостатков физического золота.
Допустим, условно:
банк продаёт 100 г за 1 000 000 ₽
банк покупает 100 г за 940 000 ₽.
Вы сразу начинаете инвестицию с минусом 60 000 ₽.
Поэтому золото совершенно не подходит для стратегии: «Куплю сегодня, через месяц продам дороже».
Для коротких сроков спред может съесть значительную часть результата.4. Налоги — ещё один важный момент
При продаже золота налог рассчитывается не со всей суммы продажи, а с налогооблагаемого дохода, то есть в общем случае учитывается разница между стоимостью продажи и подтверждёнными расходами на приобретение. ФНС также указывает возможность учитывать подтверждённые расходы, связанные с операцией.
Для физических лиц есть очень существенная льгота: при владении определёнными видами имущества более трёх лет доход от продажи может освобождаться от НДФЛ. ФНС прямо распространяет это правило на драгоценные металлы, включая слитки и монеты.
При этом документы о покупке крайне важны.5. Физический слиток имеет ещё одну проблему — ликвидность
Золото очень ликвидно в мировом масштабе.
Но конкретный российский слиток — уже другая история.
Например, банк может сказать: «Слиток принимаем, но цена такая-то».
А если повреждена упаковка или отсутствует сертификат, условия обратного выкупа могут оказаться хуже.
Банк России специально рекомендует сохранять сертификат, содержащий номер слитка, пробу, массу и данные изготовителя.
Поэтому физическое золото — это не совсем: «купил и забыл».6. Хранение — отдельный вопрос
Если купить золота на 100–200 тысяч рублей, хранение дома ещё можно рассматривать.
Если речь идёт о нескольких миллионах рублей, возникает вопрос: где хранить?7. А теперь самое интересное — физическое золото против ОМС
Если говорить именно о защитной функции, я бы не ставил знак равенства между ними.
Физический слиток:
* реальный металл;
* нет необходимости доверять банку как хранителю стоимости самого металла;
* нет текущего дохода;
* есть спред;
* есть проблема хранения;
* есть вопрос документов;
* ликвидность зависит от условий конкретного покупателя.ОМС:
* удобнее покупать/продавать;
* не нужно хранить металл;
* можно оперировать дробными количествами;
* но есть банковский контрагент;
* физического золота у вас на руках нет.Это две разные конструкции, хотя обе называются «инвестициями в золото»
Что я считаю главным выводом
Если убрать рекламу банков и разговоры о «вечном росте золота», получается довольно простая картина.
**Преимущества:**
* физическое золото не является долгом конкретного банка;
* защита от части валютных и инфляционных рисков;
* мировой рынок;
* отсутствие НДС при покупке банковских слитков физлицом;
* возможность долгосрочного хранения;
* при соблюдении условий трёхлетнего владения возможна налоговая льгота при продаже.**Недостатки:**
* не платит процентов;
* не платит дивидендов;
* большой спред особенно болезненно для физических слитков;
* хранение;
* риск повреждения/утраты документов;
* налоговые нюансы;
* цена может длительное время снижаться или стоять на месте;
* ОМС несёт банковский риск;
* физическое золото неудобно для частых операций.Поэтому название «спасение или геморрой?» довольно точное.
Как единственное вложение — золото имеет слишком много недостатков.
Как часть капитала, предназначенная для защиты от определённых сценариев, — это уже совершенно другая история.
И здесь есть один особенно интересный вопрос именно для России: что рациональнее покупать на долгий срок — физические слитки, ОМС или биржевой инструмент на золото, если, например, речь идёт о 1 млн, 3 млн или 10 млн рублей. Там разница в спредах, налогах, хранении и ликвидности становится очень существенной.[1]: https://www.cbr.ru/faq/w_fin_sector/investicii-v-zoloto/?utm_source=chatgpt.com «Инвестиции в золото | Банк России»
[2]: https://www.nalog.gov.ru/rn25/news/activities_fts/16605350/?utm_source=chatgpt.com «Как рассчитать НДФЛ с продажи драгметаллов | ФНС России | 25 Приморский край»
[3]: https://www.nalog.gov.ru/nu/?utm_source=chatgpt.com «Налоговое уведомление 2026»
Номинация 2: Глобальная разметка котировок золота.
К сожалению тема полностью не раскрыта, представлены варианты разметок уже имевшиеся на форуме разработчиков.
Поэтому места распределены следующим образом, первого места нет:
ВТОРОЕ МЕСТО: Никита — 4 балла или приз, на выбор.
Интересный вариант, но не подтвержден разметкой на исторической базе котировок: нет точки отсчета в разметке.
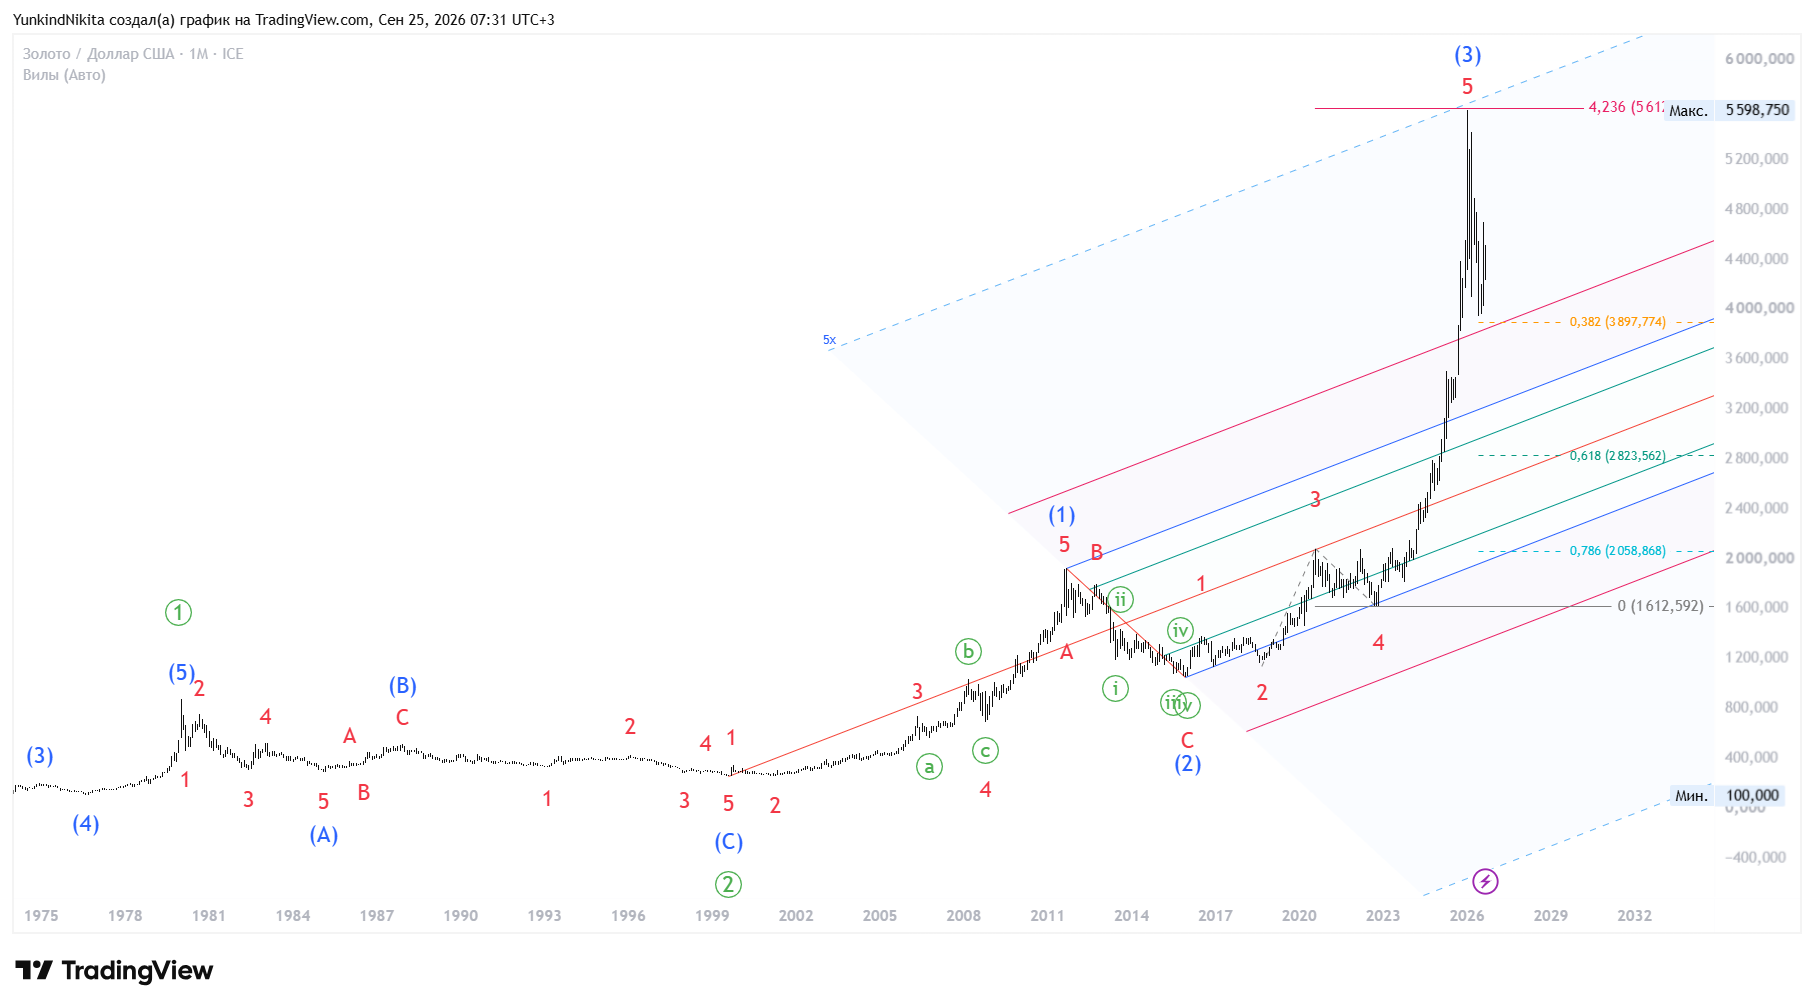
Глобальная разметка золота с историй котировок от 1971г.
Предполагаю что на данный момент мы находимся только в стадии формирования волны [3] Primary. И завершена предположительная волна (3) Intermediate. То есть предполагается характерное удлинение волны [3] Primary. Волна 5 Minor завершилась на уровне Фибо-расширения 4,236 от волны 3 Minor.
ТРЕТЬЕ МЕСТО: IKAR-78 — 2 балла или приз, на выбор.
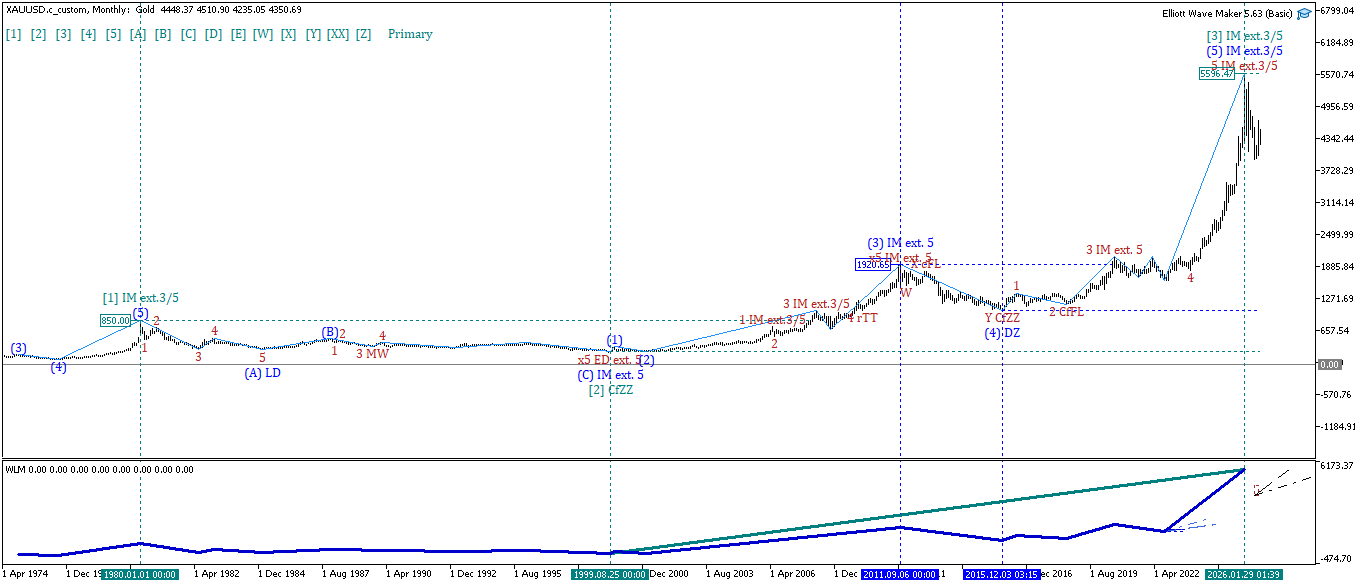
Игорь Сергеевич опубликовал график с максимальной глубиной истории котировок. Визуально оценивая график именно так и хочется его разметить. В результате напрашивается пяти волновой цикл уровня Cycle.
Программа-советник Elliott Wave Maker и индикатор WLM дают возможность иначе выполнить разметку. Индикатор WLM дает подсказку что с 25.08.1999г. формируется волна уровня Primary.
На графике с историей котировок начиная с 1828г. вершина (iii) SuperCycle соответствует вершине [1] Primary графика с историей котировок с 1971г.
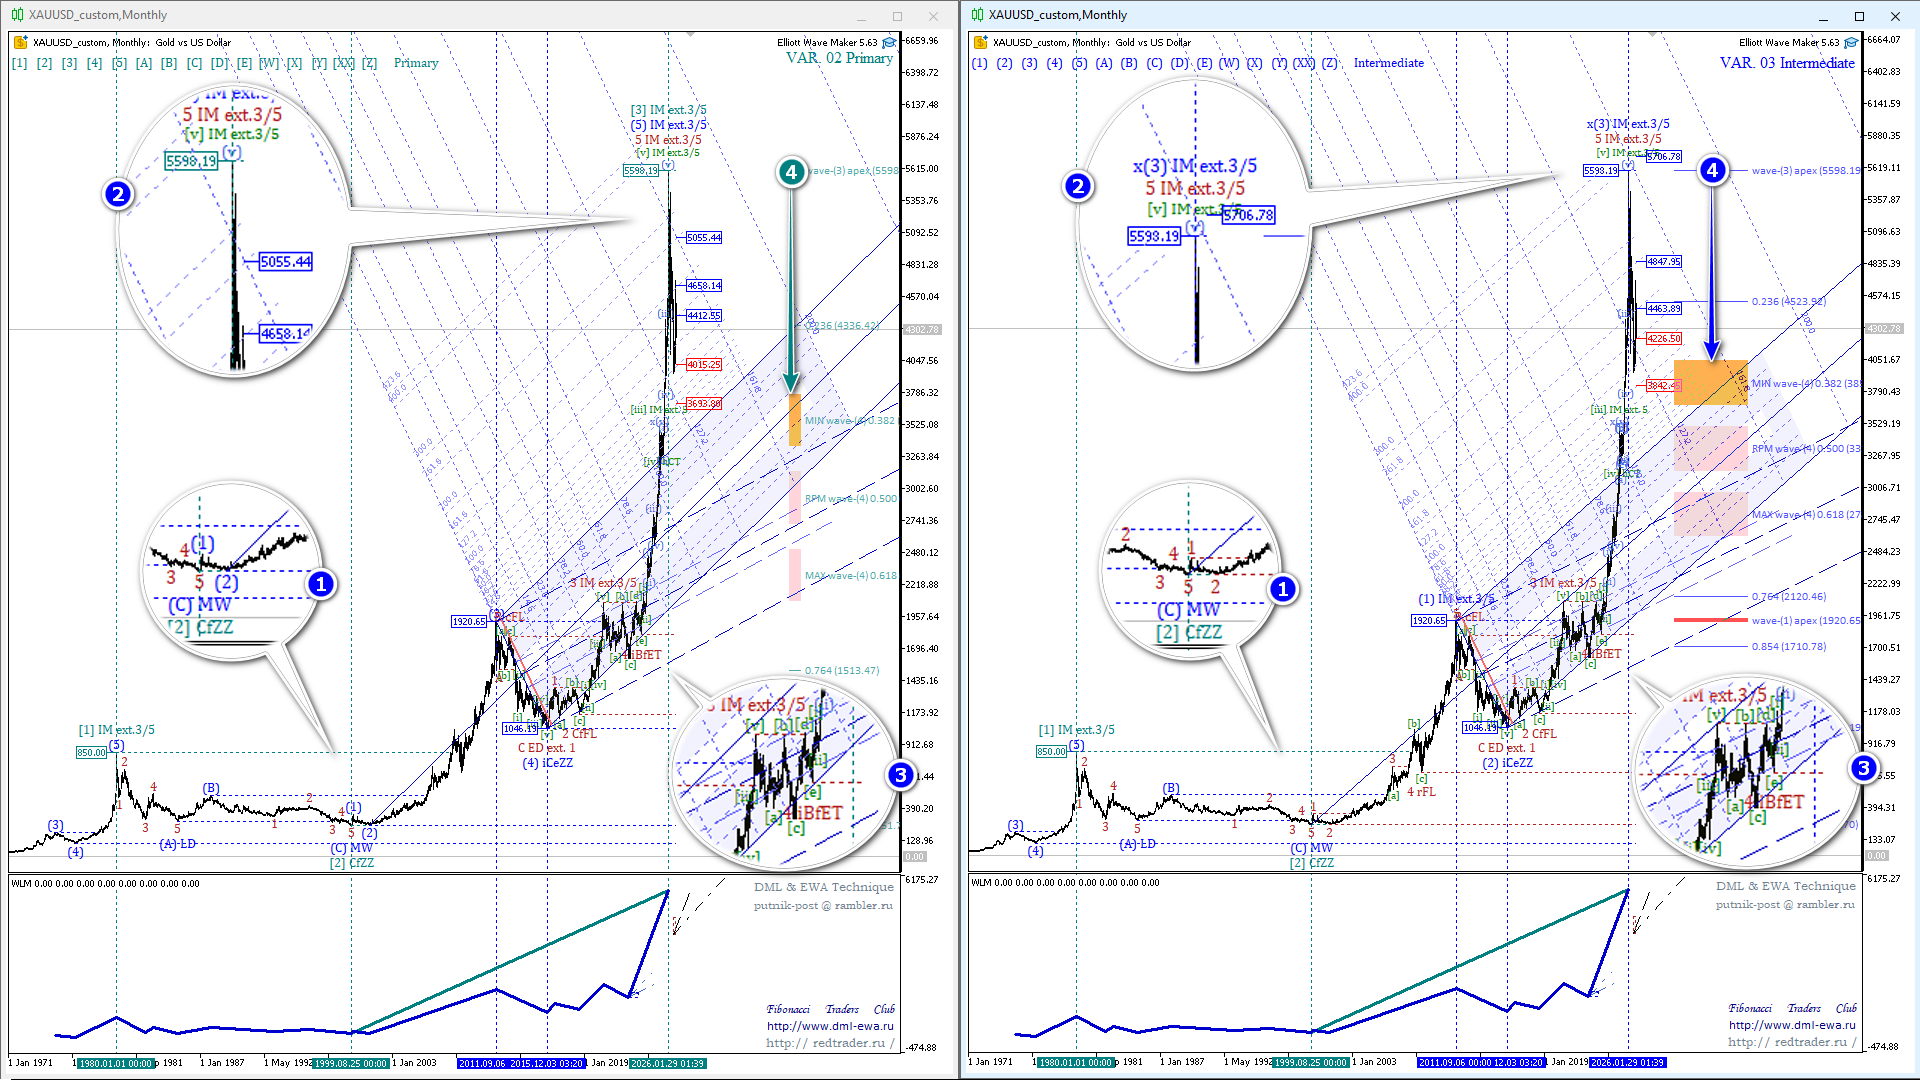
Обсудим разметки этих вариантов:
График слева, это вариант представленный трейдером IKAR-78, а по факту, это рабочий вариант, который давно рассматривается на форуме.
График слева, это вариант представленный трейдером Никита, вариант, который отличается разметкой в восходящей структуры.
В обоих вариантах программа-советник Elliott Wave Maker не находит технических ошибок разметки.
Так стоит ли заморачиваться и рассматривать их?
Оценим отличия для реальной торговли?
- Точка отсчета: основание волны-(1) Intermediate задаёт отличия в построении восходящих вил Эндрюса данного волнового уровня.
Разница вроде бы несущественная, но… - … в сочетании с разметкой даёт существенное отличие при выявлении точки формирования абсолютного максимума.
На графике слева максимум сформирован между конечными предупреждающими линиями FWL 300-400 в области их пресечения с линией реакции RL 161.8.
Сам по себе уровень является и значимым и легко читаемым на графике.
НО диапазон возможного завершения формирования вершины волны-(5) Intermediate существенно больше диапазона формирования вершины волны-(3) Intermediate на графике справа.
Диапазон обозначен конечными предупреждающими линиями FWL 400-423.6 в области их пресечения с линией реакции RL 161.8.
Отметим, насколько уже данный диапазон. - Если рассмотреть формирование волн коррекции младшего волнового уровня Minor в каналах неопределённости, то вариант на графике справа опять выглядит боле точным.
- Также и цели завершения четвёртых волн коррекции на графике справа выглядят более реалистично.
Но слова «выглядят» мало подходит для прогноза ценового движения, а ждать конечного результата: какой из вариантов «более правильный» придётся по крайней мере до 2029 или 2036 года.
Поэтому перейдем к сравнению целей на младших волновых уровнях.
Первая волна коррекции на графике слева отработана отлично.
На графике справа данный данный волновой уровень Primary просто не представлен.
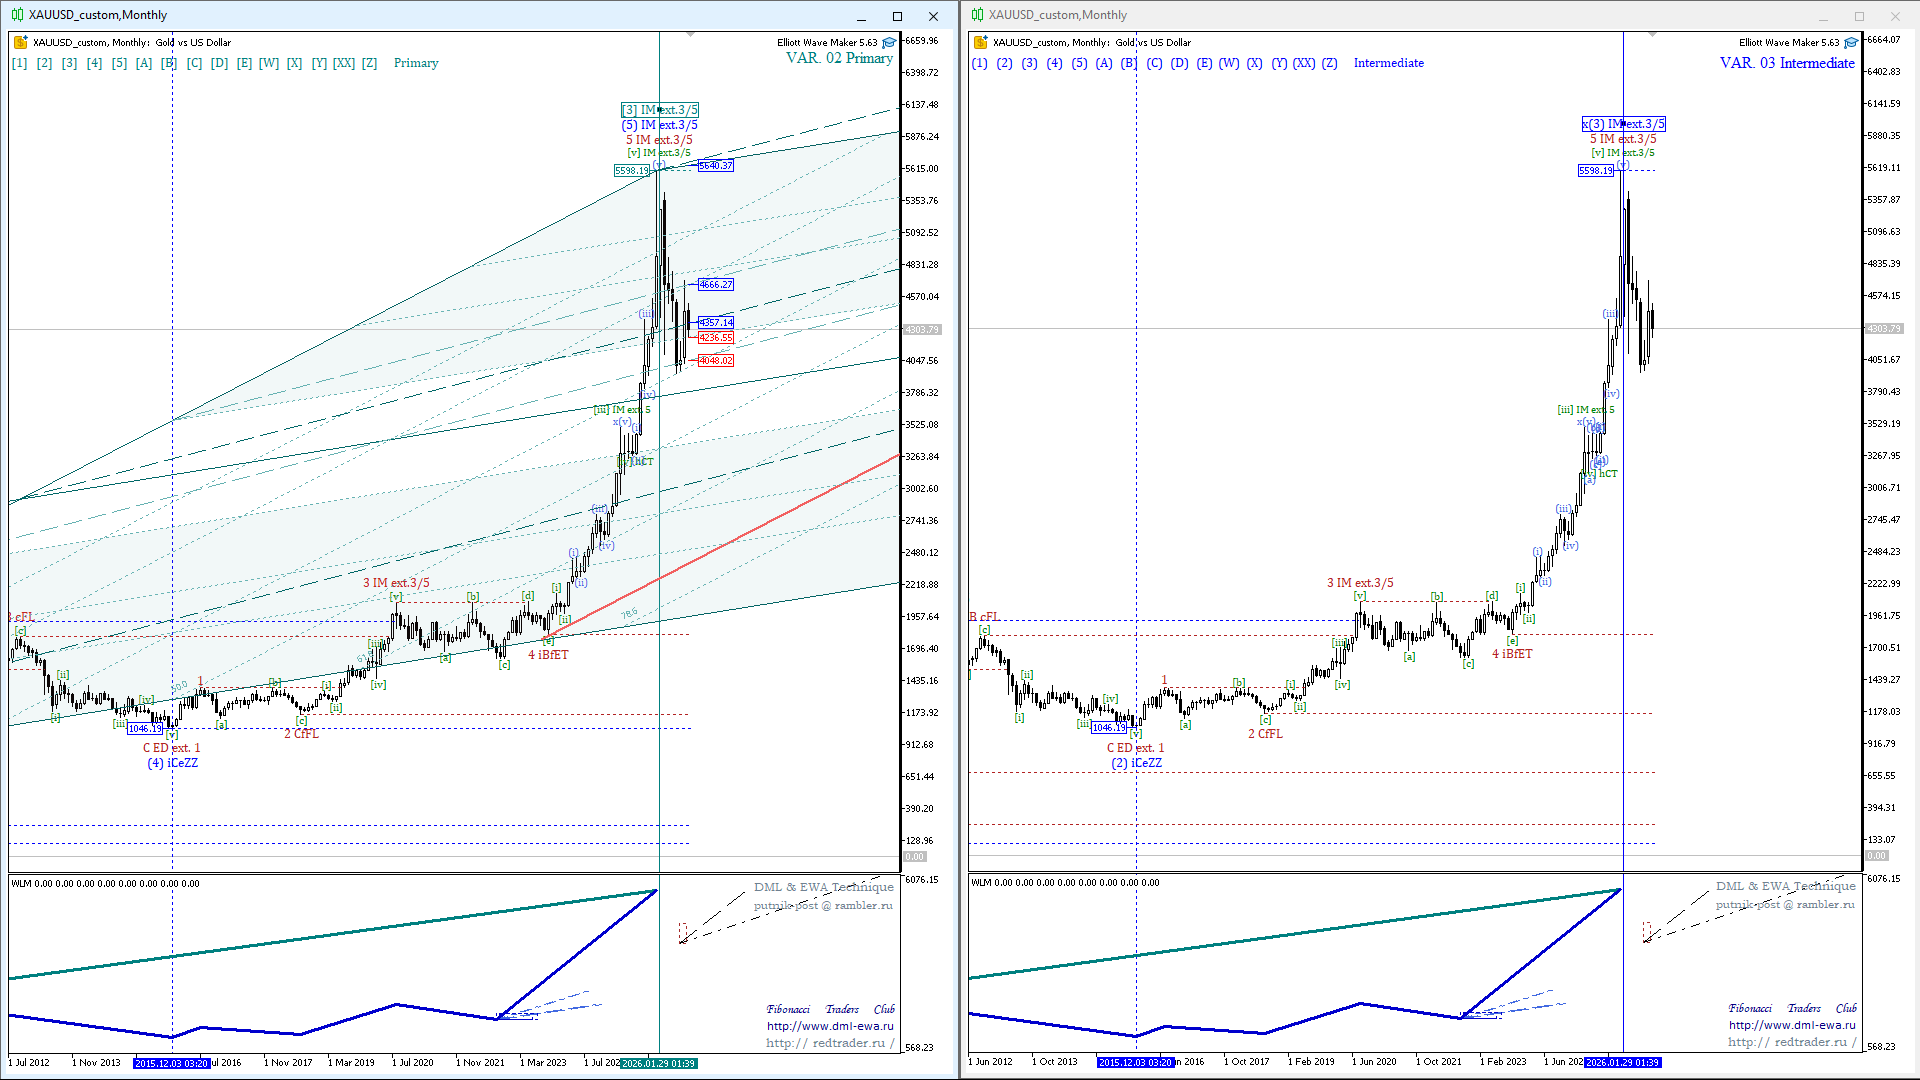
Волновой уровень Intermediate — отличий нет, так как точки привязки вил Эндрюса данного волнового уровня идентичны.
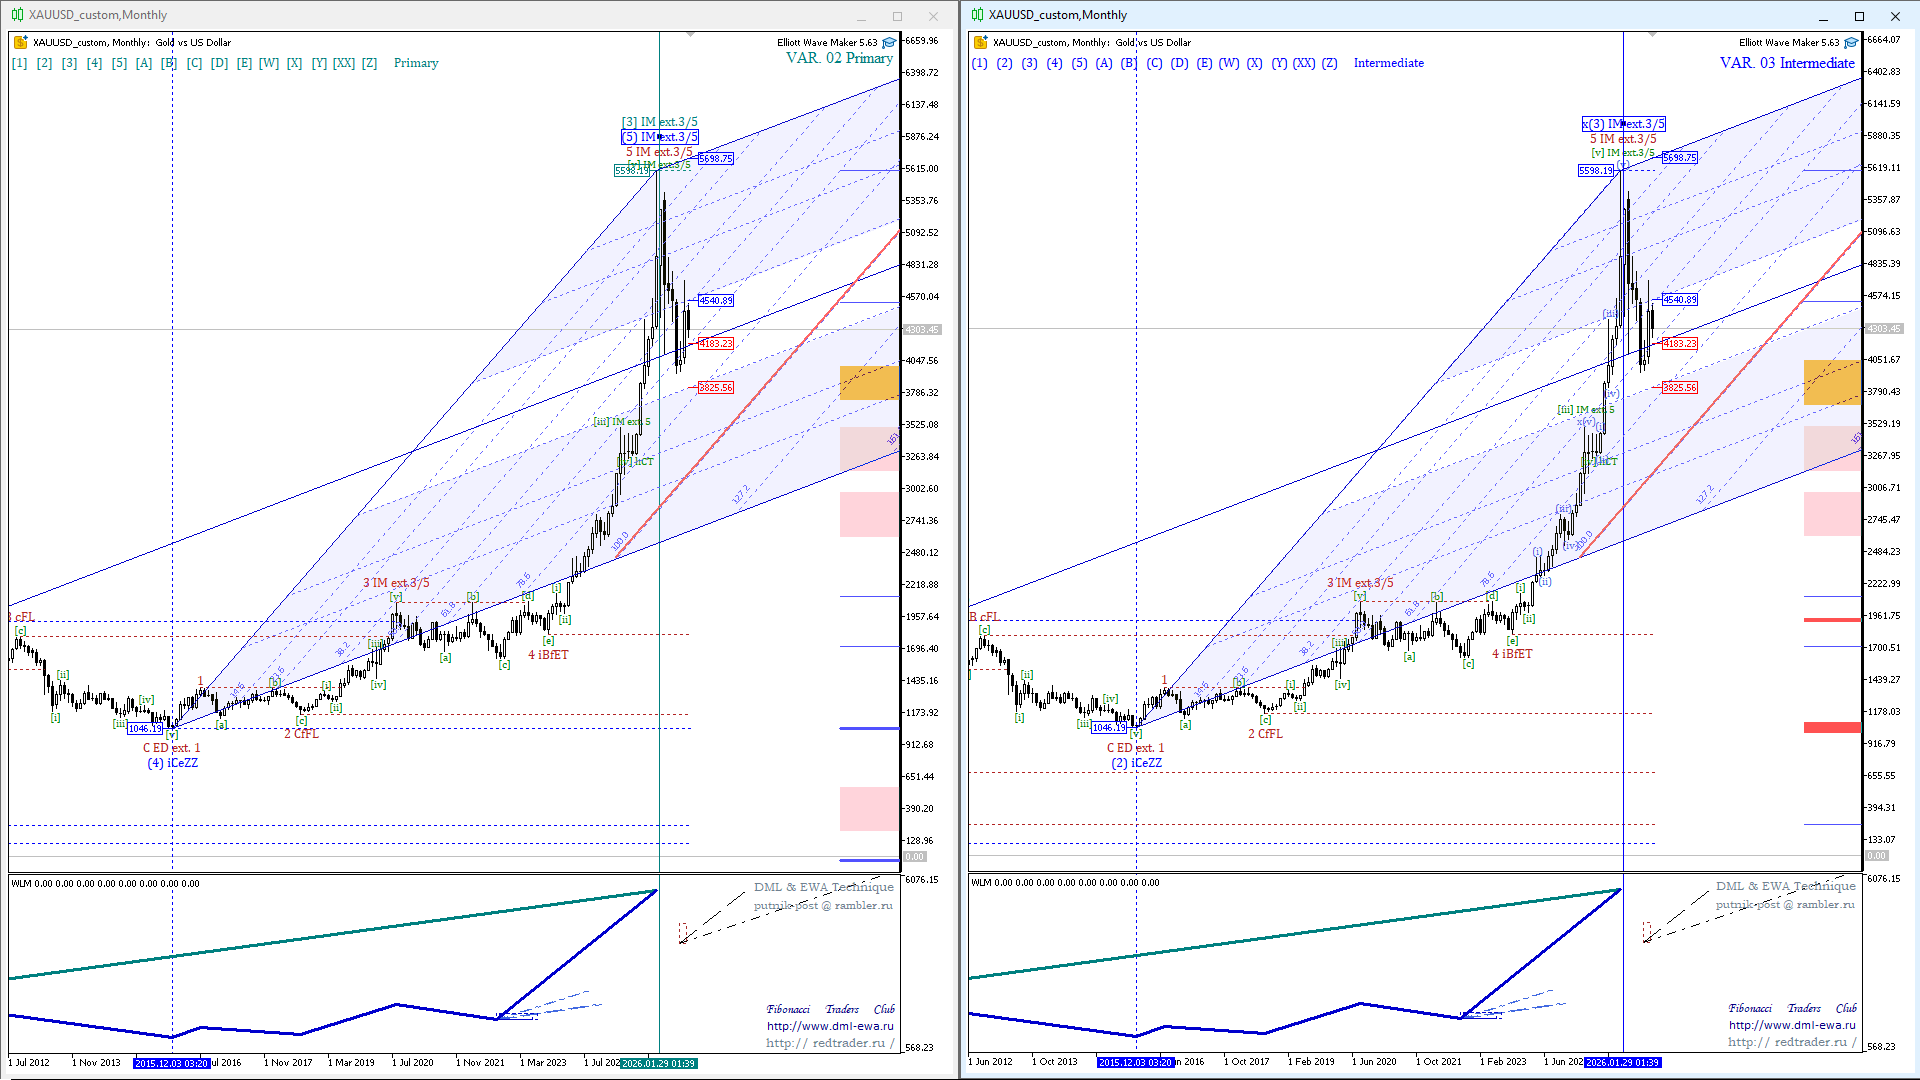
Аналогичен результат и на волновом уровне Minor !
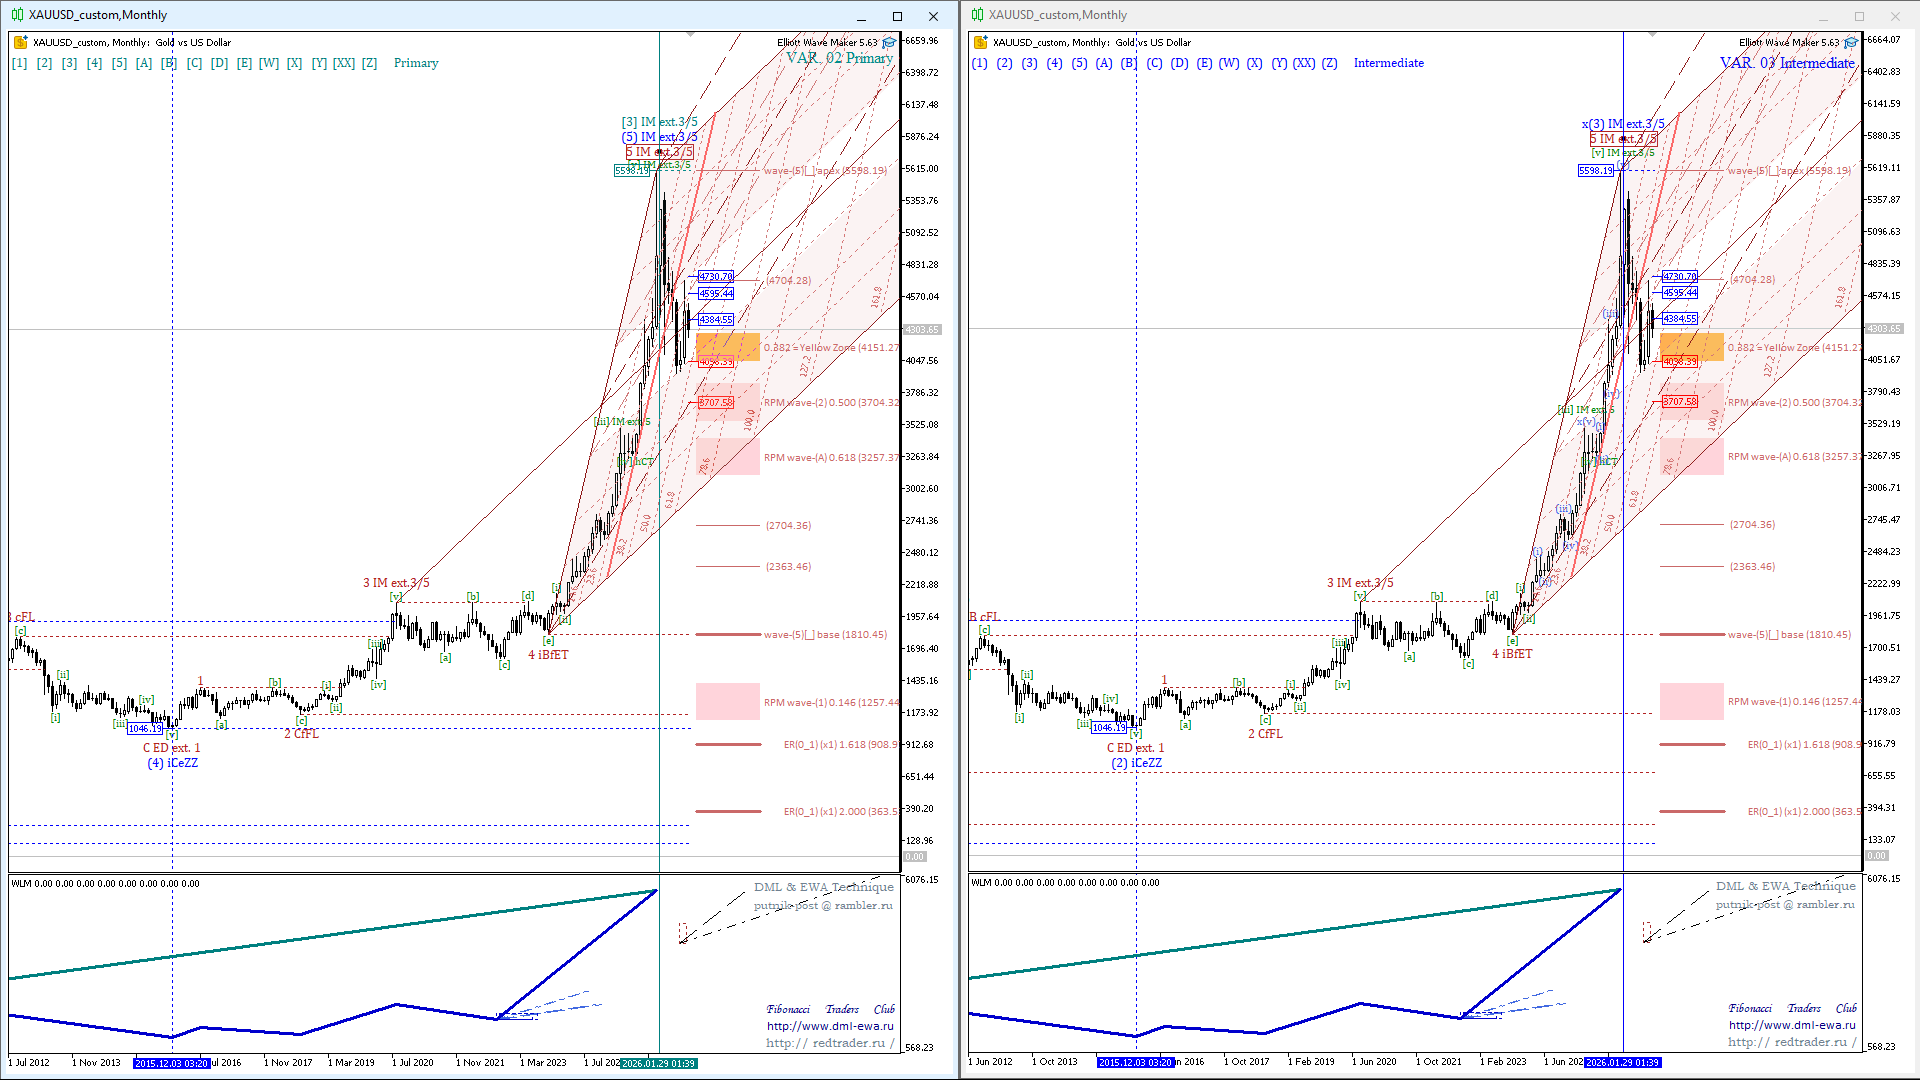
К сожалению в третьей номинации конкурса: детальная разметка формируемой коррекции участников не было.
Результата — НЕТ!
А эта номинация по факту была главной в данном мини конкурсе.
По оценке результатов этой номинации можно было бы принимать торговые решения.
Жалко.
Оставить комментарий